El riesgo de invertir para principiantes: concepto y gestión
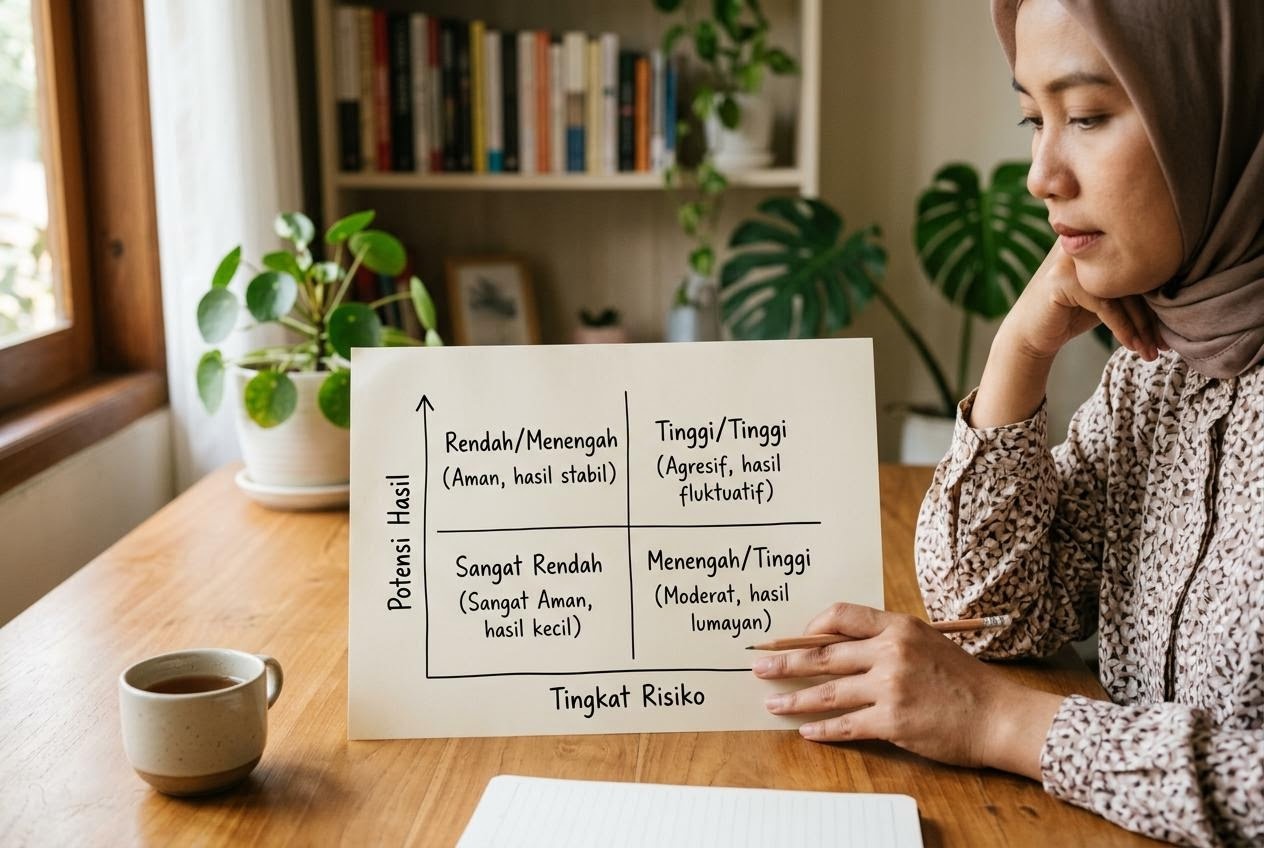
El concepto básico del riesgo de inversión
Comprender el riesgo de invertir es uno de los cimientos más importantes en la educación financiera de cualquier persona. Antes de estudiar ningún instrumento, el principiante necesita tener claro qué es el riesgo, cómo se presenta en toda forma de inversión y por qué entenderlo hace que las decisiones financieras sean más maduras.
En el contexto de la inversión, el riesgo puede definirse como la posibilidad de que el resultado real de colocar un dinero sea distinto —para bien o para mal— del esperado. Esta definición abarca ambas direcciones: el riesgo no solo habla de pérdidas, sino de la incertidumbre en general. Ahora bien, en la práctica de la planificación financiera, la comprensión del riesgo a la baja (la posibilidad de perder parte o todo el capital) es el aspecto principal que conviene entender bien.
Uno de los principios más fundamentales de la inversión es la relación entre potencial y riesgo. Por lo general, los instrumentos que ofrecen mayores posibilidades de revalorización también conllevan un grado mayor de incertidumbre. No existe ningún instrumento que ofrezca alto crecimiento y, a la vez, esté libre de incertidumbre; entenderlo es esencial, sobre todo ante ofertas que suenan demasiado tentadoras. Toda propuesta que prometa resultados seguros sin incertidumbre merece desconfianza y debe verificarse por los cauces oficiales antes de colocar el dinero.
Para el principiante, entender el riesgo significa también asumir que el objetivo de gestionarlo no es eliminarlo —eso es imposible—, sino reconocerlo, medirlo y asumirlo conscientemente de acuerdo con las metas y la capacidad de cada uno.
Tipos de riesgo en la inversión
El riesgo se presenta de muchas formas en la inversión. Reconocer los distintos tipos ayuda a entender por qué una cartera debe pensarse de manera integral y no desde un solo ángulo. Estos son los riesgos que se abordan con más frecuencia en la educación inversora.
Riesgo de mercado
El riesgo de mercado es la posibilidad de que la inversión pierda valor por el movimiento general de las condiciones del mercado. Abarca factores como los cambios en la coyuntura macroeconómica, las decisiones del banco central sobre los tipos de interés, las tensiones geopolíticas o los cambios generales en el sentimiento de los inversores que afectan a todo el mercado o a un segmento concreto.
Su característica principal es su naturaleza sistémica: afecta casi a la vez a todos los instrumentos de una misma categoría de activos. Cuando la economía en general sufre tensiones, muchos activos de renta variable tienden a perder valor al mismo tiempo, al margen de la calidad fundamental de cada uno.
El riesgo de mercado no puede eliminarse por completo diversificando dentro de una misma categoría de activos. Sin embargo, entender que las fluctuaciones del mercado son parte normal del ciclo económico y contar con un horizonte de inversión adecuado es la forma que recomiendan los expertos financieros para afrontarlo con más serenidad.
Riesgo de liquidez
El riesgo de liquidez es la posibilidad de que un inversor no pueda convertir su activo en efectivo con rapidez sin aceptar un precio significativamente inferior a su valor razonable. Resulta muy relevante cuando se necesita el dinero a corto plazo pero está invertido en instrumentos difíciles de liquidar.
Los distintos instrumentos tienen niveles de liquidez muy diferentes. Las acciones de grandes empresas cotizadas en los principales mercados suelen tener mayor liquidez porque siempre hay muchas partes dispuestas a comprar y vender. En cambio, la inversión en inmuebles, determinados bonos o productos estructurados puede requerir más tiempo para convertirse en efectivo, y el proceso puede acarrear costes o descuentos sobre el valor.
Entender el riesgo de liquidez recuerda la importancia de separar el fondo de emergencia —que debe ser accesible con rapidez— del dinero destinado a instrumentos de inversión a largo plazo. Ambas funciones no deberían mezclarse.
Riesgo de crédito
El riesgo de crédito, también conocido como riesgo de impago, es la posibilidad de que el emisor de un bono o el deudor no pueda cumplir sus obligaciones de pago de intereses o de devolución del principal según el calendario acordado. Es el riesgo más relevante para quien invierte en instrumentos de deuda, como los bonos corporativos.
Para evaluar el riesgo de crédito, las agencias de calificación independientes emiten juicios sobre la capacidad del emisor para cumplir sus compromisos. Una calificación más alta refleja, por lo general, un menor riesgo de impago, aunque suele acompañarse de un cupón más bajo. A la inversa, los bonos con calificación más baja ofrecen cupones más altos como compensación por un riesgo de crédito mayor.
Conviene entender que la calificación crediticia no es una predicción segura del futuro. La situación financiera del emisor puede cambiar y la calificación puede revisarse al alza o a la baja. Por eso, entender el riesgo de crédito significa no mirar solo la nota actual, sino valorar la estabilidad financiera del emisor en un sentido más amplio.
Riesgo de inflación
El riesgo de inflación, a veces llamado riesgo de poder adquisitivo, es la posibilidad de que el crecimiento del valor de la inversión no compense el ritmo de subida de los precios de bienes y servicios en la economía. Cuando la inflación supera el crecimiento de la inversión, el poder adquisitivo real del dinero disminuye aunque su valor nominal aumente.
Este riesgo es una consideración importante sobre todo en las inversiones a largo plazo y en los instrumentos de rentabilidad fija. Quien coloca todo su dinero en instrumentos con un tipo de interés inferior a la inflación durante años sufre, de hecho, una pérdida de riqueza real aunque el valor nominal parezca crecer.
Entender el riesgo de inflación también ayuda a formular objetivos de inversión más realistas: un buen objetivo no solo busca preservar el valor nominal, sino mantener o mejorar el poder adquisitivo real del dinero a largo plazo.
Rasgos del inversor que comprende bien el riesgo
Comprender el riesgo de invertir no consiste solo en memorizar definiciones técnicas: se refleja en la manera de pensar y de tomar decisiones financieras. Estos son algunos rasgos que distinguen a quien tiene un entendimiento maduro del riesgo.
Primero, no busca falsas seguridades. El inversor que comprende el riesgo no se deja seducir por promesas de resultados garantizados ni de rentabilidad segura en cualquier circunstancia. Sabe que esas promesas contradicen el funcionamiento de los instrumentos de inversión y las toma, precisamente, como señal de alerta para desconfiar y verificar más a fondo.
Segundo, tiene un plan por escrito. Suele tener una idea clara de sus objetivos financieros, del tiempo que piensa invertir y de la fluctuación de valor que puede tolerar sin tomar decisiones precipitadas. Ese plan es su ancla cuando el mercado atraviesa momentos de incertidumbre.
Tercero, no reacciona de forma exagerada a las fluctuaciones a corto plazo. Entender que los movimientos de valor a corto plazo son normales —y no un indicador de si la decisión de inversión fue buena o mala en el contexto de los objetivos a largo plazo— es una señal importante de madurez financiera.
Cuarto, sigue aprendiendo. La educación financiera no es una meta final, sino un proceso continuo. El buen inversor procura actualizar siempre su comprensión de la coyuntura económica, de la evolución regulatoria y de las características de los instrumentos que valora.
Pasos para gestionar el riesgo de forma consciente
Gestionar el riesgo de forma consciente significa tomar medidas concretas para entender y ajustar la exposición al riesgo de la cartera según la capacidad y los objetivos de cada uno. Estos son algunos principios generales que recoge la literatura sobre gestión del riesgo de inversión.
La diversificación es el principio más básico. Al repartir el dinero entre distintos instrumentos, tanto dentro de una categoría de activos como entre categorías, se reduce la dependencia del comportamiento de uno solo. Cuando un instrumento cae, el impacto sobre el conjunto de la cartera es más limitado si los demás se mueven en direcciones distintas.
Tomarse en serio el horizonte temporal es el siguiente paso. El dinero que no se necesita a corto plazo tiene más flexibilidad para colocarse en instrumentos más volátiles pero con mejor potencial de crecimiento a largo. El dinero que se necesitará pronto conviene colocarlo en instrumentos más estables y líquidos.
Constituir y mantener un fondo de emergencia es el cimiento de la gestión del riesgo que a menudo se descuida. Un fondo equivalente a entre tres y seis meses de gastos mensuales, guardado en instrumentos de alta liquidez, actúa de amortiguador para no verse obligado a deshacer inversiones a largo plazo en el peor momento por una necesidad urgente.
Evitar endeudarse para invertir es otro principio importante, sobre todo para el principiante. Invertir con dinero prestado multiplica el riesgo de forma exponencial, porque la obligación de pagar la deuda subsiste incluso cuando la inversión cae.
Dónde aprender más sobre el riesgo de inversión
Profundizar en el riesgo de inversión conviene hacerlo a través de fuentes creíbles, sin intereses en las decisiones del lector y basadas en información verificable. Estos son algunos canales que pueden servir de referencia.
La CNMV, a través de su sitio cnmv.es, ofrece numerosos materiales de educación financiera que abordan el concepto de riesgo en el contexto de distintos productos. La CNMV dispone además de registros oficiales para verificar la legalidad de los productos y de las entidades de servicios financieros, muy útiles antes de colocar el dinero.
Bolsas y Mercados Españoles, a través de sus programas de formación sobre el mercado de valores y de sus recursos educativos en bmemarkets.es, ofrece materiales que incluyen la comprensión del riesgo en el mercado bursátil. Son de acceso público y pueden consultarse en línea o en las clases que se imparten de forma presencial.
Las alertas y registros públicos de la CNMV son un canal importante para comprobar si una entidad o un producto de inversión está autorizado e inscrito oficialmente. Adquirir el hábito de verificar antes de invertir es una de las medidas más concretas para gestionar el riesgo de fraude en la inversión.
Para quien desee estudiar el riesgo de inversión de forma más sistemática, los manuales financieros de autores e instituciones académicas de prestigio son también una fuente muy valiosa. Leer desde distintos puntos de vista y fuentes ayuda a construir una comprensión más completa y no dependiente de una sola perspectiva.