La asignación de activos: una estrategia de reparto adecuada
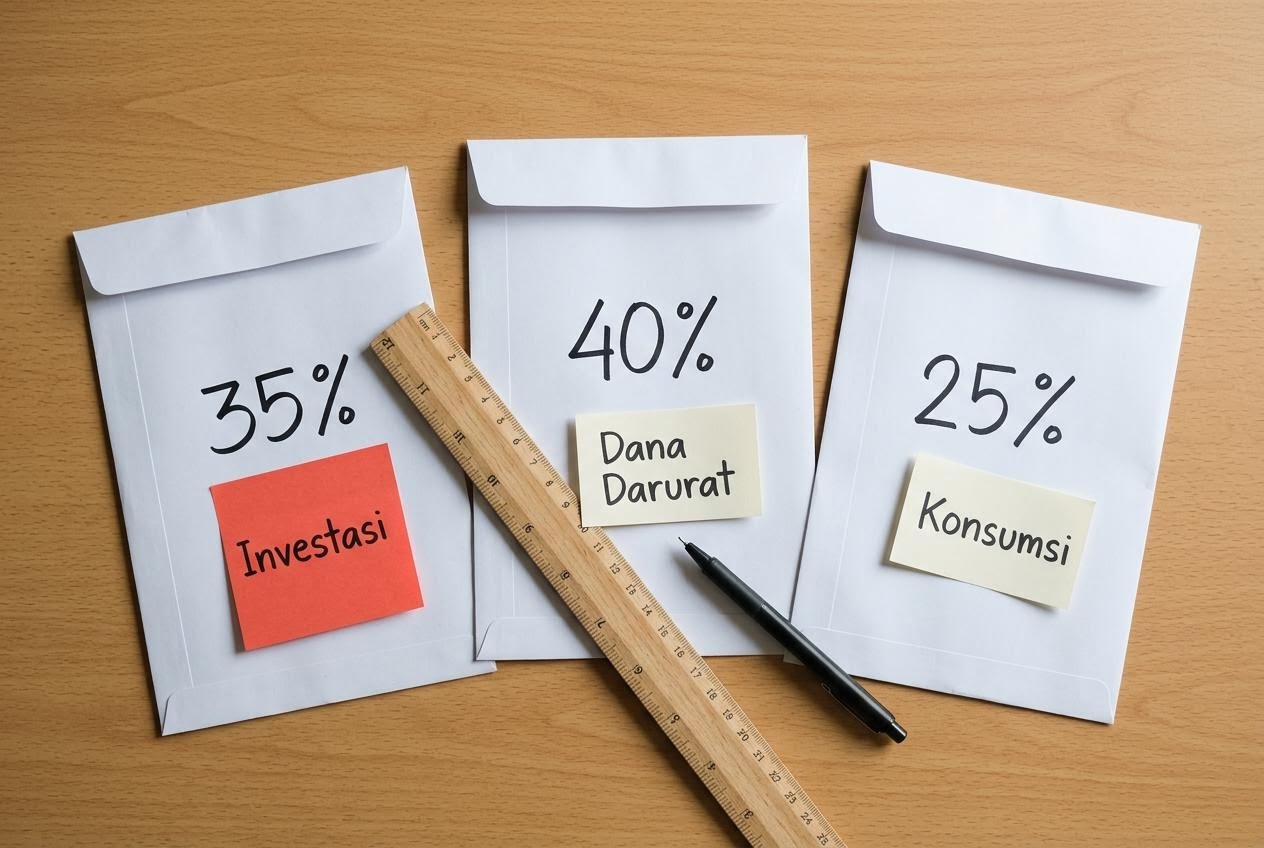
Qué es la asignación de activos
La asignación de activos es el proceso de repartir el dinero invertido entre distintas categorías de activos —como instrumentos de renta fija, acciones, inmuebles o activos del mercado monetario— con el objetivo de lograr un equilibrio entre el potencial de crecimiento y un nivel de riesgo acorde con la situación y las metas de cada persona. Es uno de los principios más elementales de la planificación financiera a largo plazo.
Entender la asignación de activos no significa fijar un porcentaje exacto para cada categoría de inversión. Se trata, más bien, de asumir que ninguna categoría de activos destaca siempre en todas las condiciones de mercado y en todo momento. Al repartir el dinero entre varias categorías, el inversor procura reducir el impacto negativo cuando una de ellas pierde valor, porque las demás pueden moverse en otra dirección.
La asignación de activos es distinta de la diversificación, aunque ambas estén relacionadas. La diversificación se refiere a repartir la inversión dentro de una misma categoría —por ejemplo, comprar acciones de varios sectores industriales—. La asignación, en cambio, reparte entre categorías fundamentalmente distintas. Son dos conceptos que conviene comprender juntos en el marco de una gestión integral de la cartera.
Factores que influyen en la asignación de activos
No existe una fórmula universal de asignación de activos. Cada persona tiene una situación única, y por eso entender los factores que influyen en el reparto del dinero es esencial antes de tomar cualquier decisión. Estos son los tres factores principales que suelen considerarse en el proceso.
Objetivos financieros
Los objetivos financieros son el cimiento de todas las decisiones de asignación. Quien ahorra para comprar una vivienda dentro de tres años tiene necesidades muy distintas de quien prepara la jubilación para dentro de veinte. Esa diferencia de metas incide directamente en los instrumentos y las proporciones adecuados.
Los objetivos de corto plazo —generalmente con un horizonte de uno a tres años— suelen requerir un enfoque que priorice la estabilidad del valor sobre el crecimiento agresivo. Los de largo plazo, en cambio, dan margen para considerar instrumentos más volátiles pero con mayor potencial de crecimiento, porque hay tiempo suficiente para atravesar los periodos de incertidumbre del mercado.
Tener claras las metas también ayuda a determinar cuándo debe estar disponible el dinero, qué grado de flexibilidad existe y qué ocurriría si la cartera sufriera una caída temporal a mitad de camino. Todas estas preguntas resultan más fáciles de responder cuando los objetivos financieros se han formulado de forma específica y realista.
Horizonte de inversión
El plazo —lo que suele llamarse «horizonte temporal»— es el periodo que va desde hoy hasta el momento en que el dinero se necesita de verdad. Este factor influye de manera muy significativa en el tipo de instrumento adecuado y en la proporción que puede considerarse para cada categoría de activos.
En términos conceptuales, un horizonte más largo ofrece más oportunidades de recuperarse de las caídas temporales de valor. La historia del mercado de valores muestra que, en las distintas categorías de activos, las fluctuaciones a corto plazo tienden a suavizarse con el paso del tiempo. Conviene entender, eso sí, que los patrones históricos no garantizan resultados futuros y que toda inversión conserva su incertidumbre.
El horizonte también cambia con el tiempo. Quien empieza a planificar su jubilación a los treinta años tiene una perspectiva muy distinta que cuando llega a los cincuenta. Por eso, la asignación de activos no es una decisión única y permanente: debe revisarse y ajustarse a medida que cambia la situación y se acerca el plazo previsto.
Tolerancia al riesgo
La tolerancia al riesgo es la capacidad y la disposición de una persona para afrontar la incertidumbre en el valor de sus inversiones. Consta de dos dimensiones distintas pero relacionadas: la capacidad de riesgo (cuánta pérdida puede soportar financieramente sin afectar a sus necesidades vitales) y la disposición a asumirlo (cómo de cómoda se siente psicológicamente cuando el valor de su inversión fluctúa).
Ambas dimensiones no siempre van de la mano. Alguien puede estar en condiciones financieras de encajar una caída considerable de la cartera y, sin embargo, sentirse muy incómodo cuando ocurre; y esa incomodidad puede llevarle a tomar decisiones desacertadas, como vender cuando el valor está bajo. Conocer la propia tolerancia al riesgo significa reconocer con honestidad ambas dimensiones.
No hay una respuesta correcta o errónea sobre cuánto riesgo «debería» asumir cada uno. Lo importante es que la decisión refleje la situación y las necesidades reales, no presiones externas ni expectativas poco realistas. Diversas entidades financieras autorizadas ofrecen cuestionarios de perfil de riesgo que pueden servir de punto de partida para la reflexión personal.
Enfoques habituales en la asignación de activos
En la literatura financiera existen varios enfoques comunes que se utilizan como marco de reflexión sobre la asignación de activos. Conviene subrayar que la descripción siguiente es meramente conceptual y educativa, y no constituye una recomendación ni un consejo de inversión para la situación personal de nadie.
El enfoque conservador concede generalmente mayor peso a los instrumentos de renta fija y del mercado monetario, con una parte menor en renta variable. Suele elegirlo quien tiene un horizonte más corto, una tolerancia al riesgo más baja o atraviesa una fase en la que preservar el capital pesa más que buscar crecimiento.
El enfoque moderado intenta equilibrar los instrumentos orientados al crecimiento con los más estables. El reparto entre ambos grupos es más equilibrado y refleja la necesidad de crecer a medio plazo sin fluctuaciones demasiado extremas. Suele describirse como el punto medio que considera ambos extremos del espectro riesgo-rentabilidad.
El enfoque orientado al crecimiento asigna la mayor parte a la renta variable y a activos de características más volátiles. Suele ser pertinente para objetivos a largo plazo, donde hay tiempo suficiente para atravesar los periodos de incertidumbre, y solo es adecuado para quien comprende bien que el valor de la inversión puede fluctuar de forma significativa a corto plazo.
Hace falta insistir en que ningún enfoque es «el mejor» de forma universal. Cada persona debe valorar su situación particular, y las decisiones importantes conviene discutirlas con un profesional financiero autorizado por la CNMV.
Cómo evaluar periódicamente la asignación de activos
La asignación de activos no es una decisión que se toma una vez y se olvida. Con el tiempo, las distintas categorías de la cartera crecen a ritmos diferentes, lo que hace que las proporciones reales se desvíen de las planificadas inicialmente. Ese proceso de reajuste se conoce como rebalanceo.
A modo de ilustración conceptual: si alguien planea una determinada proporción entre renta variable y renta fija y, con el paso del tiempo, la renta variable crece mucho más deprisa, la proporción real se desplazará respecto al plan inicial. Sin una evaluación periódica, una asignación que encajaba con el perfil de riesgo puede volverse más agresiva de lo deseado.
La revisión periódica también es importante cuando ocurren cambios significativos en la vida: variaciones de ingresos, matrimonio, nacimiento de un hijo, proximidad de la jubilación o cambios en el estado de salud. Todo gran cambio personal puede alterar los objetivos financieros, el horizonte o la tolerancia al riesgo, lo que a su vez debe reflejarse en la asignación de activos.
Las guías financieras suelen recomendar entre una y dos revisiones ordinarias al año, sin que ello implique hacer cambios en cada ocasión. Modificar la cartera con demasiada frecuencia puede generar costes de transacción innecesarios y empujar a decisiones reactivas ante las condiciones del mercado a corto plazo.
Al evaluar, las preguntas que conviene hacerse son, entre otras: ¿siguen siendo los mismos objetivos financieros? ¿Ha cambiado el horizonte? ¿Han variado de forma significativa la situación económica y los ingresos? ¿Hay algún instrumento de la cartera que ya no encaje con el perfil actual? Las respuestas indicarán si hace falta algún ajuste o no.
Fuentes de referencia fiables sobre asignación de activos
Para profundizar en el concepto de asignación de activos es esencial apoyarse en fuentes de información creíbles y sin intereses comerciales ocultos. Estas son algunas que pueden servir de referencia educativa.
La Comisión Nacional del Mercado de Valores (CNMV), a través de su sitio cnmv.es, ofrece guías y materiales de educación financiera que abarcan los conceptos básicos de la planificación financiera, incluidos los principios de la asignación de activos. Están pensados para el público general y los elabora una institución sin interés comercial en las decisiones de inversión del lector.
Bolsas y Mercados Españoles (BME), a través de bmemarkets.es y sus programas de escuela del mercado, ofrece formación sobre los distintos instrumentos del mercado de valores. Comprender las características de cada instrumento es requisito previo para entender por qué y cómo se utilizan en el marco de la asignación de activos.
Las instituciones académicas y las universidades españolas también ofrecen cada vez más materiales de educación financiera accesibles en línea. Los artículos científicos y los manuales de fuentes académicas aportan una perspectiva más profunda y basada en la investigación sobre las teorías que sustentan el concepto de asignación de activos.
Si necesita una orientación más personal y específica para su situación financiera individual, es muy recomendable consultar con un planificador financiero independiente registrado y autorizado por la CNMV. Estos profesionales tienen el deber fiduciario de asesorar priorizando el interés del cliente, no la venta de un producto determinado.