Fundamentos de la inversión: conceptos, instrumentos y primeros principios
Qué es la educación inversora básica
La educación inversora básica es el proceso de construir una comprensión de cómo el dinero puede trabajar a largo plazo a través de distintos instrumentos financieros. A diferencia del ahorro, que se limita a guardar el dinero en una cuenta, invertir implica decidir colocarlo en determinados activos con la esperanza de que su valor crezca con el tiempo. Comprender bien este concepto es un cimiento importante antes de adentrarse en el mundo de las finanzas.
Ahorrar e invertir cumplen funciones distintas pero complementarias en la planificación financiera. El ahorro ofrece acceso rápido al dinero para emergencias, mientras que la inversión se orienta a objetivos de medio y largo plazo. No son intercambiables sin más: entender esta diferencia es el primer paso de una educación financiera responsable.
La importancia de la cultura financiera difícilmente puede exagerarse. Quien comprende bien los principios básicos de la inversión suele estar más preparado ante las distintas coyunturas económicas, es más capaz de fijarse objetivos financieros realistas y elige con más cuidado dónde guardar y hacer crecer su dinero. Formarse no consiste solo en leer cifras, sino en construir una forma de pensar sistemática y basada en hechos.
Los distintos instrumentos de inversión
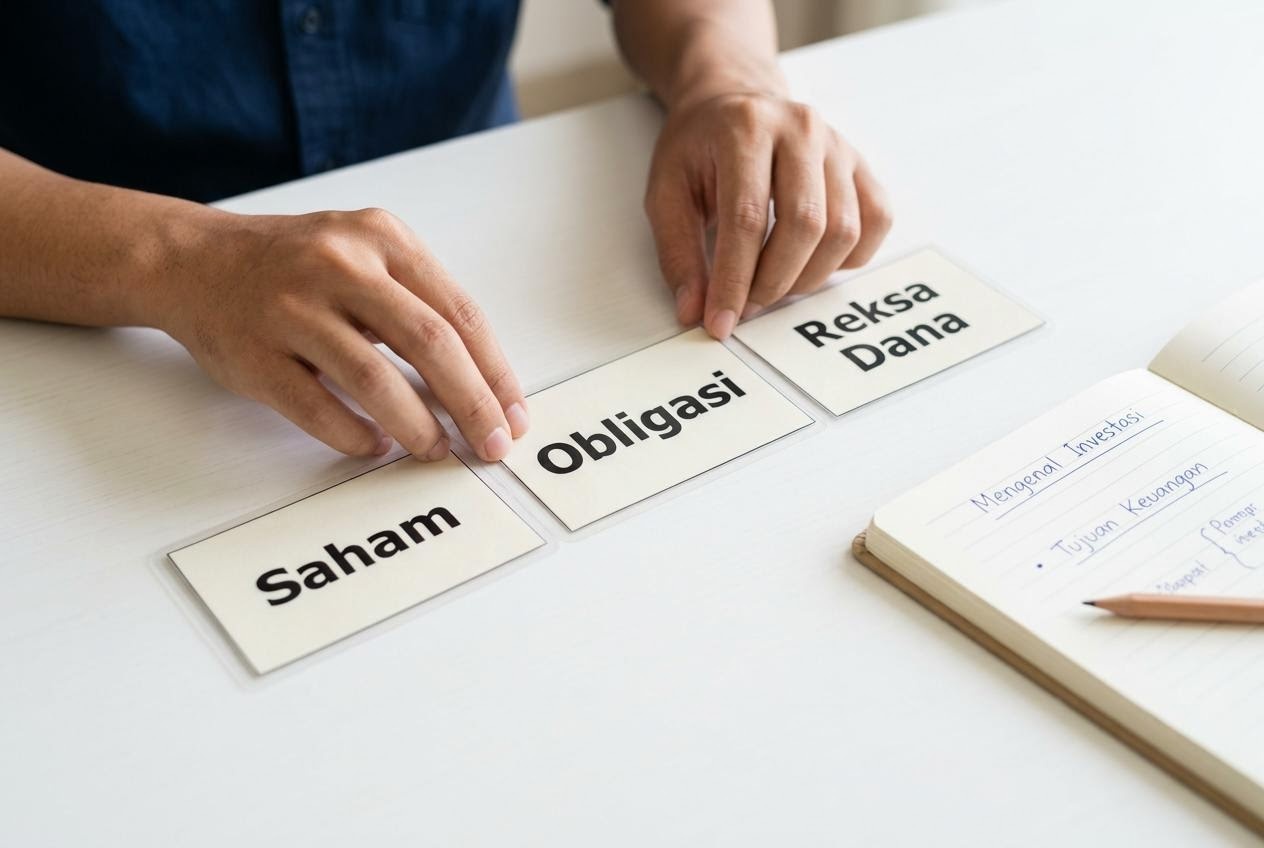
El mundo de la inversión ofrece una variedad de instrumentos, cada uno con características, niveles de riesgo y potencial distintos. Conocerlos conceptualmente es el núcleo de la educación inversora básica, porque elegir bien depende de los objetivos, del horizonte temporal y del perfil de riesgo de cada persona.
Depósitos y cuentas remuneradas
El depósito es un instrumento de ahorro a plazo que ofrece la banca. El dinero colocado en un depósito no puede retirarse antes del vencimiento acordado, y el banco paga un interés por esa imposición. El tipo de interés del depósito suele ser más alto que el de una cuenta corriente, aunque sujeto a los límites que establece la regulación bancaria. Los depósitos están garantizados por el Fondo de Garantía de Depósitos hasta cierto importe, lo que los convierte en uno de los instrumentos de perfil más conservador.
Las cuentas remuneradas funcionan con un principio parecido, pero ofrecen mucha más flexibilidad de retirada. El interés que generan suele ser inferior al del depósito, aunque su liquidez es muy superior. Son adecuadas como lugar donde guardar el fondo de emergencia que debe estar accesible en cualquier momento.
Fondos de inversión para principiantes
Un fondo de inversión es un vehículo de inversión colectiva gestionado por una gestora autorizada. El dinero de muchos partícipes se reúne y se destina a distintos activos según el tipo de fondo elegido: monetario, de renta fija, mixto o de renta variable. Una de las ventajas del fondo para el principiante es su fácil acceso y la diversificación automática que ofrece.
El fondo monetario, por ejemplo, coloca el dinero en instrumentos a corto plazo con un perfil relativamente más estable que el de un fondo de renta variable. Este último ofrece mayor potencial de crecimiento a largo plazo, pero también conlleva una volatilidad más alta. Conviene entender que cada tipo de fondo tiene unas características de riesgo distintas y ninguno sirve para todo el mundo.
Bonos y deuda del Estado
Un bono es un título de deuda emitido por una empresa o por el Estado. Quien compra un bono, en esencia, presta dinero al emisor y recibe pagos periódicos de intereses (cupones) y la devolución del principal al vencimiento. La deuda del Estado, como las Letras del Tesoro o los Bonos y Obligaciones del Estado, es la que emite el Tesoro Público español y puede adquirirla cualquier ciudadano a través de las entidades distribuidoras autorizadas o directamente en la web del Tesoro.
La deuda del Estado para particulares suele ser una opción atractiva para quien quiere iniciarse en los instrumentos de renta fija, porque la emite y garantiza el Estado, el proceso de compra es relativamente sencillo en línea y los cupones se pagan con regularidad. No obstante, recuerde que invertir en bonos sigue teniendo riesgos, incluido el de variación del valor de mercado si se venden antes del vencimiento.
Las acciones como título de propiedad
Una acción es un instrumento que representa la propiedad de una pequeña parte de una empresa. Quien compra acciones de una sociedad cotizada en bolsa se convierte en accionista con determinados derechos, entre ellos el derecho al dividendo si la empresa lo reparte. El valor de la acción puede fluctuar en función de muchos factores: los resultados de la empresa, la coyuntura económica y el sentimiento general del mercado.
Comprender la acción como instrumento exige conocimientos más profundos que los de los instrumentos anteriores. Formarse adecuadamente sobre los estados financieros, el análisis fundamental y el riesgo de mercado es un requisito importante antes de considerar este instrumento para la cartera.
Rasgos de una comprensión sana de la inversión
Quien tiene una comprensión sana de la inversión no solo conoce los nombres de los instrumentos: entiende cómo funcionan, comprende la relación entre potencial y riesgo y es capaz de fijarse expectativas realistas. Estos son algunos rasgos de una mentalidad sana en el marco de la educación inversora básica.
Primero, orientación a largo plazo. El inversor que domina los fundamentos no se deja tentar por las subidas o bajadas de valor a corto plazo. Entiende que las fluctuaciones forman parte de la dinámica normal del mercado y que las buenas decisiones se basan en objetivos a largo plazo definidos de antemano.
Segundo, comprensión de la relación entre potencial y riesgo. Todo instrumento que ofrece mayor potencial de crecimiento suele llevar asociada una incertidumbre mayor. Este principio es fundamental: no existe ningún instrumento que prometa altos resultados sin un riesgo proporcional. Quien lo entiende desconfía más de las ofertas que suenan demasiado buenas para ser verdad.
Tercero, enfoque basado en objetivos. Una buena inversión parte de una meta clara: la jubilación dentro de 20 años, la compra de una vivienda en 5 o los estudios de un hijo en 10. El objetivo determina qué instrumentos convienen, cuánto tiempo puede estar el dinero «comprometido» y qué fluctuación se puede tolerar.
Cuarto, evitar las decisiones emocionales. Entrar en pánico cuando la inversión baja o euforizarse en exceso cuando sube son dos trampas habituales que pueden salir caras. El inversor con educación financiera tiene un plan claro y procura no apartarse de él por las condiciones pasajeras del mercado.
Pasos para construir una base inversora
Construir los cimientos de la educación inversora básica no ocurre de la noche a la mañana. Es un aprendizaje gradual que exige constancia. Estos son los pasos que pueden darse poco a poco.
El primer paso es fijar objetivos financieros específicos. Antes de estudiar ningún instrumento, conviene saber qué se quiere conseguir: ¿crear un fondo de emergencia? ¿Preparar los estudios de los hijos? ¿Planificar la jubilación? Un objetivo claro ayuda a orientar el aprendizaje hacia lo relevante.
El segundo paso es estudiar los instrumentos de forma progresiva. Empiece por los más sencillos y conservadores y, a medida que aumente su comprensión, aborde los más complejos. No se precipite a saltar a un instrumento que aún no entiende solo por las historias de éxito de otros.
El tercer paso es conocer su perfil de riesgo. Cada persona tiene una capacidad distinta de afrontar la incertidumbre. Factores como la edad, la estabilidad de los ingresos, las cargas familiares y la disposición psicológica influyen en cuánto riesgo puede tolerar. Varias entidades financieras ofrecen cuestionarios de perfil de riesgo que sirven de punto de partida para la reflexión personal.
El cuarto paso es leer fuentes oficiales. La CNMV, Bolsas y Mercados Españoles (BME) y el Ministerio de Asuntos Económicos ofrecen numerosos materiales educativos de acceso gratuito. La información de estas fuentes es más fiable que las afirmaciones que circulan por redes sociales o que proceden de partes con intereses comerciales.
El quinto paso es dialogar con profesionales autorizados. Si necesita una orientación más personal, considere consultar con un asesor financiero registrado y autorizado por la CNMV. Evite seguir los consejos de quien carece de credenciales claras y no figura en los registros oficiales.
Canales para aprender y verificar la información de inversión
En una era de información vertiginosa, la capacidad de verificar las fuentes es una habilidad tan importante como comprender los conceptos de inversión en sí. Estos son los canales oficiales que pueden servir de referencia en el camino de la educación inversora básica.
La Comisión Nacional del Mercado de Valores (CNMV), a través de su sitio oficial cnmv.es, ofrece publicaciones, guías y materiales de educación financiera accesibles para el público general. La CNMV dispone además de un servicio de atención al inversor al que se puede acudir para verificar la situación legal de una empresa o de un producto de inversión. Compruebe siempre la legalidad antes de colocar dinero en ningún producto o entidad.
Bolsas y Mercados Españoles (BME), a través de bmemarkets.es, ofrece información sobre el mercado de valores español, incluidos datos de las empresas cotizadas, sus informes financieros y diversos materiales educativos. BME organiza también programas de formación sobre el mercado abiertos al público general.
Los registros oficiales de entidades de la CNMV permiten comprobar si una empresa o un producto de inversión está inscrito y autorizado, y si ha sido objeto de advertencias por prácticas fraudulentas. Es una herramienta de verificación muy útil antes de transferir dinero a una parte desconocida y se puede consultar en el sitio oficial del supervisor.
El servicio de alertas de la CNMV sobre entidades no autorizadas —los llamados «chiringuitos financieros»— se creó para ayudar a los ciudadanos a identificar productos de inversión problemáticos o sin autorización oficial. Consultar esta información antes de colocar el dinero es una medida de prudencia muy recomendable.
Además de las fuentes anteriores, la sección de advertencias a inversores de la CNMV es una referencia importante para verificar si una entidad o un producto de inversión está registrado y autorizado por el regulador. Adquiera el hábito de comprobarlo siempre antes de decidir colocar su dinero en cualquier producto.