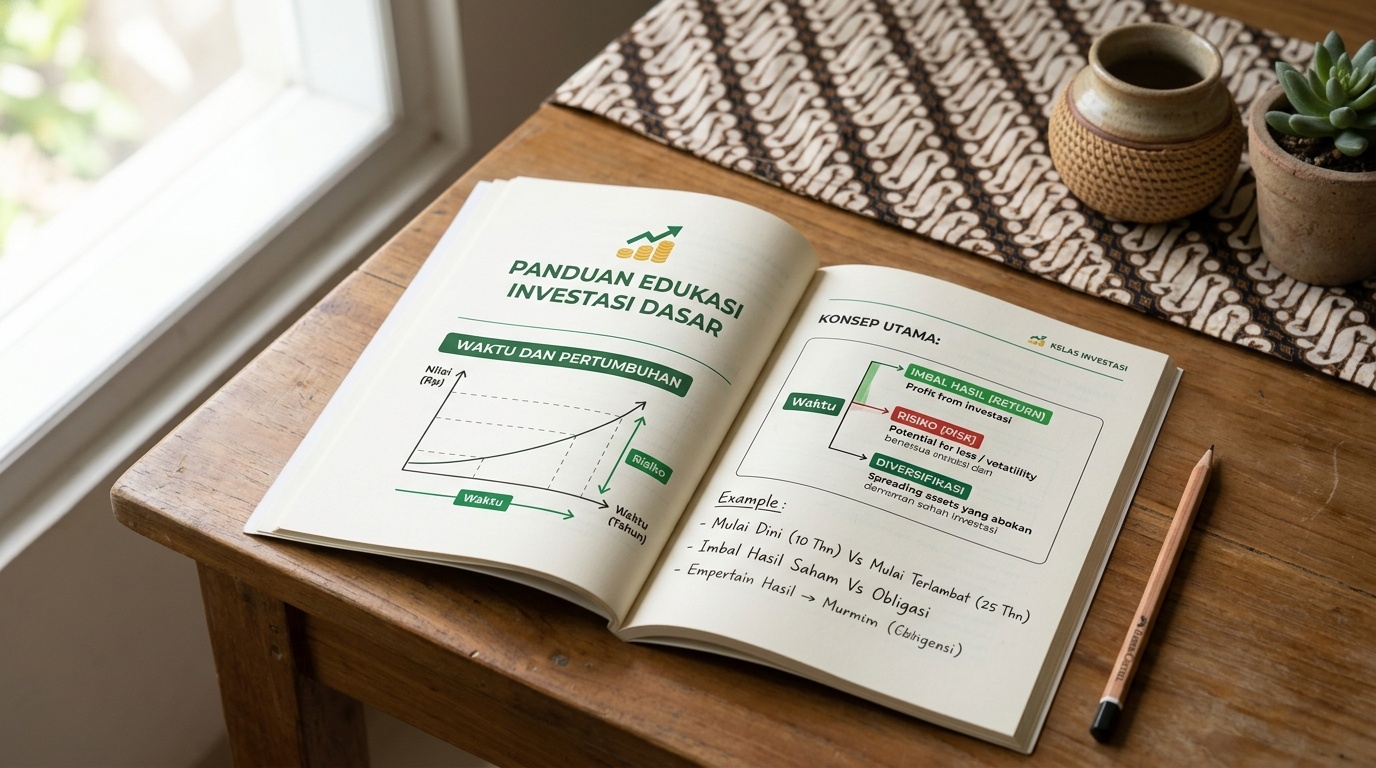
Contexto
La educación formal en España históricamente apenas ha abordado en profundidad las finanzas personales y la inversión. Los planes de estudio de secundaria y universitarios no suelen incluir conceptos como el valor temporal del dinero, la gestión del riesgo personal o la lectura de estados financieros sencillos. Como consecuencia, buena parte de la población se incorpora al mundo laboral y a la vida adulta sin una cultura financiera adecuada.
Esta brecha genera vulnerabilidad. Sin una base sólida de conocimientos, resulta más fácil dejarse influir por información incompleta, afirmaciones exageradas o relatos que simplifican de forma irresponsable la complejidad financiera. Aprender los fundamentos de la inversión no consiste en memorizar cifras o fórmulas, sino en construir un marco de pensamiento que permita evaluar la información por uno mismo.
Este artículo pretende cubrir una parte de esa brecha. Su foco no son los productos ni los instrumentos concretos, sino los conceptos de validez universal que no cambian con las modas del mercado. Los cimientos construidos sobre estos principios seguirán siendo relevantes con independencia de la coyuntura económica del momento.
Conceptos Clave
La Rentabilidad y sus Diferencias entre Clases de Activos
La rentabilidad, o retorno en la terminología financiera, es la variación de valor que experimenta un activo o una inversión en un periodo determinado. Puede ser positiva, cuando el valor aumenta, o negativa, cuando disminuye. Comprender que la rentabilidad siempre puede moverse en ambas direcciones es uno de los pilares más importantes de los fundamentos de la inversión.
Las distintas clases de activos presentan históricamente perfiles de rentabilidad diferentes. Los instrumentos del mercado monetario, como los depósitos, suelen ofrecer rentabilidades más bajas, pero también con menor variabilidad. Los instrumentos de renta variable, como las acciones, han mostrado históricamente un mayor potencial de rentabilidad a largo plazo, aunque acompañados de fluctuaciones de valor mucho mayores a corto plazo. Los bonos y los instrumentos de renta fija se sitúan entre ambos en cuanto a perfil de riesgo y potencial de rentabilidad.
Es importante entender que los datos históricos de rentabilidad son un registro del pasado, no una garantía sobre el futuro. El contexto en el que se generaron, incluidas las condiciones macroeconómicas, los tipos de interés y otros factores, siempre difiere de un periodo a otro.
El Valor Temporal del Dinero
Uno de los conceptos más elementales de la cultura financiera es la idea de que el dinero tiene distinto valor según el momento en que se recibe o se utiliza. Mil euros recibidos hoy valen conceptualmente más que mil euros que se recibirán dentro de diez años. No es porque la cantidad sea distinta, sino porque el dinero que se posee ahora puede usarse, invertirse o, al menos, preservar mejor el poder adquisitivo relativo que si se espera.
El concepto del valor temporal del dinero sustenta numerosas decisiones financieras, desde la planificación de la jubilación hasta la evaluación de distintas opciones financieras a largo plazo. Comprenderlo de forma intuitiva, sin necesidad de memorizar fórmulas matemáticas complejas, ya es suficiente bagaje para pensar con mayor madurez ante las decisiones financieras del día a día.
El Interés Compuesto como Principio, No como Promesa
El interés compuesto, o capitalización, es el principio por el cual el crecimiento del valor de un activo en un periodo participa a su vez en el crecimiento del periodo siguiente. Dicho de forma sencilla: si el valor del activo crece en el primer periodo, el crecimiento del siguiente se calcula sobre un valor que ya incluye el crecimiento previo, no solo sobre el valor inicial.
Este principio se describe a menudo como uno de los mecanismos más potentes de las finanzas a largo plazo. Sin embargo, hay una diferencia fundamental entre entender la capitalización como principio matemático y esperar que se produzca con seguridad en una inversión real. Los activos reales no siempre crecen de forma constante. Hay periodos en los que el valor cae, lo que significa que el efecto compuesto también puede operar en dirección contraria.
Una comprensión adecuada del interés compuesto nos enseña a valorar los horizontes temporales amplios al invertir, no a buscar esquemas de crecimiento rápido. Es uno de los pilares básicos de la educación en inversión que conviene asumir con la debida proporción.
La Relación entre Riesgo y Rentabilidad como Concepto Educativo
En la teoría financiera existe una relación ampliamente aceptada entre la rentabilidad potencial y el nivel de riesgo que la acompaña. Los instrumentos con mayor potencial de rentabilidad suelen conllevar también una mayor variabilidad o incertidumbre. A la inversa, los instrumentos más estables y predecibles tienden a ofrecer un potencial de crecimiento más limitado.
Comprender esta relación no significa que haya que elegir siempre el instrumento de mayor riesgo para obtener el mejor resultado, ni tampoco evitar toda incertidumbre. Lo importante es ser consciente de que ningún instrumento de inversión ofrece a la vez alta rentabilidad y bajo riesgo de forma sostenida en el tiempo. Las afirmaciones en ese sentido deben recibirse con un escepticismo saludable.
Advertencia sobre los Riesgos
Uno de los malentendidos más comunes sobre el interés compuesto es creer que este mecanismo funciona de forma automática y fiable. En realidad, la capitalización solo opera de manera consistente en instrumentos diseñados para ello, como los depósitos a interés fijo. En activos cuyo precio fluctúa en el mercado, el valor puede caer y el efecto compuesto no se aplica de forma lineal.
La diferencia entre rentabilidad nominal y rentabilidad real también se pasa por alto con frecuencia en las conversaciones financieras cotidianas. La rentabilidad nominal es la cifra que se declara, por ejemplo un crecimiento del valor del ocho por ciento anual. La rentabilidad real es esa cifra descontada la inflación. Si la inflación del mismo periodo alcanza el cinco por ciento, la rentabilidad real se queda en torno al tres por ciento. Entender esta diferencia es clave para no interpretar mal el rendimiento de una inversión.
La inflación, por su parte, es un factor que a menudo se subestima en la planificación financiera a largo plazo. El poder adquisitivo del dinero tiende a reducirse con el tiempo. Los fondos guardados sin generar ningún crecimiento pierden valor real año tras año. Esta es la razón por la que importa comprender los fundamentos de la inversión y las distintas opciones disponibles, aunque la decisión final siga correspondiendo íntegramente a cada persona.
Lecturas Complementarias
Para ampliar la comprensión de los fundamentos financieros desarrollados en este artículo, las dos lecturas siguientes aportan un contexto complementario.
- Introducción al Inversor Principiante: Qué es un Inversor y Cómo Dar el Primer Paso — aborda los conceptos básicos sobre la identidad del inversor, la mentalidad necesaria y la diferencia esencial entre ahorrar e invertir.
- Asignación de Activos: Por Qué Importa Repartir la Inversión entre Distintas Clases de Activos — explica cómo se aplica el concepto de clases de activos presentado en este artículo en un reparto de cartera más estructurado.
Los conocimientos fundamentales sobre inversión son un capital inicial que nada puede sustituir. Para continuar su aprendizaje de forma estructurada, comience la ruta de introducción, organizada de manera sistemática. Si desea profundizar en algún tema, nuestro equipo está a su disposición: hable con el equipo de investigación cuando lo necesite.