Contexto
El concepto de asignación de activos se desarrolló de forma significativa en el ámbito académico gracias a los trabajos de Harry Markowitz en la década de 1950, conocidos después como la teoría moderna de carteras. La aportación esencial de Markowitz no versa sobre un instrumento concreto, sino sobre la idea de que la manera en que una cartera se reparte entre distintas clases de activos tiene un impacto muy significativo en sus características globales, incluido el potencial de crecimiento y el grado de variabilidad.
De forma intuitiva, esta idea refleja una sabiduría conocida desde antiguo en todas las culturas: no pongas todos los huevos en la misma cesta. Cuando todo el dinero se destina a un solo tipo de activo, el comportamiento de la cartera depende por completo del de ese activo. Si sufre presiones, el impacto se siente íntegramente sobre el patrimonio financiero de la persona.
En el contexto de la educación financiera, comprender el concepto de asignación de activos no significa que haya que construir de inmediato una cartera ampliamente diversificada. Lo importante es entender la lógica que hay detrás de este principio de reparto, de modo que cuando alguien decida finalmente invertir, la decisión se apoye en una comprensión adecuada y no en seguir simplemente la tendencia del momento.
Conceptos Clave
Qué es una Clase de Activos
Una clase de activos es una categoría de instrumentos financieros que comparten características de riesgo, rentabilidad y comportamiento de mercado similares entre sí, y a la vez claramente distintas de las de otras clases. Comprender estas categorías es el punto de partida de cualquier conversación seria sobre asignación de activos.
La renta variable, lo que habitualmente llamamos acciones, representa la propiedad de una pequeña parte de una empresa. Su valor fluctúa según los resultados de la empresa y las expectativas del mercado. Históricamente, esta clase de activos ha mostrado un crecimiento significativo a largo plazo, aunque con una variabilidad considerable a corto plazo.
Los bonos son instrumentos de deuda mediante los cuales el inversor presta fondos al emisor, ya sea un Estado o una empresa, con el acuerdo de recibir intereses y la devolución del principal en un momento determinado. El perfil de riesgo y el patrón de rentabilidad de los bonos suelen diferir de los de la renta variable.
Los instrumentos del mercado monetario incluyen diversos productos de corto plazo, como depósitos, valores a corto plazo y similares. Esta clase presenta por lo general una menor variabilidad de valor, pero también un potencial de crecimiento más limitado que las demás.
Los inmuebles o activos reales constituyen una clase propia con características distintas, entre ellas su relación con la inflación, una liquidez inferior a la de los activos financieros y mecanismos de rentabilidad a través del alquiler o de la revalorización.
Qué Significa la Asignación en la Práctica
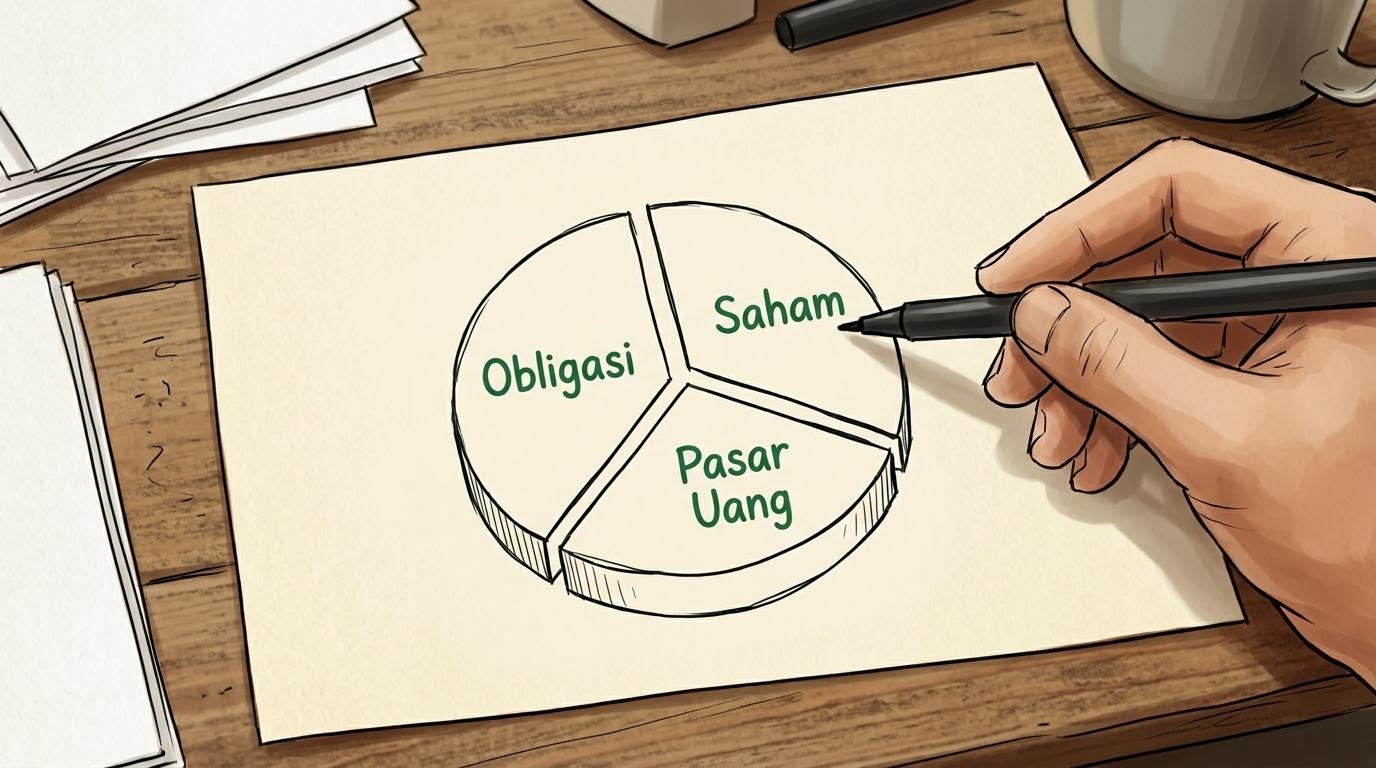
En la práctica, la asignación de activos consiste en determinar qué proporción del total se destina a cada clase de activo. Por ejemplo, alguien puede plantearse situar una parte de su dinero en instrumentos más estables y otra parte en instrumentos con mayor potencial de crecimiento, aunque también con mayor variabilidad.
No existe una fórmula de asignación universalmente válida. La proporción adecuada para cada persona depende en gran medida de factores muy personales, que se abordarán en el apartado siguiente. Lo que conviene entender aquí es que la asignación es una decisión activa, no algo que ocurre de forma automática.
El rebalanceo, o reajuste de la asignación, es un concepto relacionado que se refiere a devolver las proporciones de los activos al objetivo establecido después de que los movimientos del mercado hayan alterado la composición de la cartera. Forma parte de la disciplina de gestión de carteras que los principiantes suelen pasar por alto.
Factores Personales que Influyen en la Decisión de Asignación
El horizonte temporal es uno de los factores más determinantes en el planteamiento de la asignación de activos. Quien dispone de un plazo más largo antes de necesitar el dinero tiene, en general, más margen para soportar las fluctuaciones a corto plazo. A la inversa, quien necesite el dinero en fechas próximas quizá deba considerar un perfil más conservador.
Los objetivos financieros concretos también moldean la forma de pensar la asignación. El fondo de emergencia, el ahorro para los estudios de los hijos o la preparación de la jubilación tienen características y necesidades distintas entre sí, por lo que el planteamiento de asignación adecuado también diferirá.
La dimensión psicológica tampoco puede ignorarse. La capacidad de mantener la calma cuando el valor de la cartera cae a corto plazo es un factor muy individual y no siempre guarda relación directa con la situación financiera objetiva. Entender la propia comodidad ante las fluctuaciones es parte esencial del proceso para definir un perfil de asignación realista.
Ejemplos de Perfiles de Asignación como Ilustración Conceptual
Con fines exclusivamente ilustrativos y educativos, la literatura financiera utiliza habitualmente varios perfiles de asignación. El perfil conservador suele destinar una porción mayor a instrumentos de baja variabilidad, como el mercado monetario y los bonos, con una parte menor en renta variable. El perfil equilibrado reparte la asignación de forma más proporcional entre instrumentos estables e instrumentos con mayor potencial de crecimiento. El perfil orientado al crecimiento concede más peso a la renta variable, aceptando que la variabilidad a corto plazo se notará más.
Conviene subrayar que estas etiquetas son solo marcos conceptuales para ayudar a pensar, no recetas directamente aplicables. El perfil de asignación adecuado para una persona solo puede determinarse considerando en su conjunto su situación financiera, sus objetivos, su horizonte temporal y su comodidad psicológica.
Advertencia sobre los Riesgos
La diversificación mediante la asignación a distintas clases de activos busca reducir el riesgo de concentración en un único punto. Sin embargo, es importante entender que la diversificación no elimina el riesgo de mercado en su conjunto. En situaciones de crisis o de sacudidas económicas amplias, distintas clases de activos pueden moverse a la vez en la misma dirección, de modo que el beneficio de la diversificación resulta más limitado de lo esperado en condiciones normales.
La correlación entre clases de activos, es decir, en qué medida dos clases se mueven juntas, es un concepto importante que conviene comprender. Clases de activos que parecen no correlacionarse en condiciones normales de mercado pueden mostrar una correlación más alta durante periodos de fuerte tensión. Esto significa que la protección que ofrece la diversificación puede reducirse justo cuando más se necesita.
Cada persona tiene una situación financiera, unos objetivos y un perfil únicos. No existe una asignación «correcta» de forma universal. Este artículo solo presenta un marco conceptual para construir comprensión, no una guía para tomar decisiones de inversión concretas. La asignación adecuada requiere un análisis completo de las circunstancias de cada individuo.
Lecturas Complementarias
La comprensión de la asignación de activos será más completa si se conecta con los conceptos fundamentales que la preceden y con el tema del riesgo, estrechamente relacionado.
- Educación Financiera Básica: Los Fundamentos que Debe Comprender Antes de Invertir — construye la comprensión de la rentabilidad, el valor temporal del dinero y la relación riesgo-rentabilidad que sustentan el análisis de las clases de activos.
- Entender el Riesgo de Inversión para Principiantes: Tipos, Tolerancia y Cómo Afrontarlo — explicación en profundidad de las distintas dimensiones del riesgo relevantes al plantear el reparto de la cartera.
El concepto de asignación de activos es una de las construcciones más importantes de la cultura financiera. Para continuar su aprendizaje hacia temas más avanzados, comience la ruta de introducción disponible en este sitio. Si tiene preguntas que desea comentar, no dude en hablar con nuestro equipo de investigación.