Contexto
Comprender los tipos de clases de activos es un requisito previo antes de plantearse cualquier paso financiero. Por desgracia, muchas personas actúan en el orden inverso: se sienten atraídas de entrada por un producto financiero sin entender antes qué es en realidad, cómo funciona y qué riesgos lleva asociados. Este patrón sitúa a la persona en una posición vulnerable, porque la decisión se toma sobre una comprensión todavía incompleta.
En España, el esfuerzo por mejorar el conocimiento de la sociedad sobre las distintas clases de activos forma parte esencial de la agenda de educación del mercado de valores. La CNMV desarrolla de manera continua iniciativas formativas dirigidas a los futuros participantes del mercado, para que el público conozca el carácter de cada instrumento antes de involucrarse más a fondo. La idea de fondo es sencilla: una sociedad mejor informada tiende a tomar decisiones más medidas y más consciente de sus consecuencias.
Saber qué se posee antes de comprometer el dinero es la forma más elemental de prudencia. Cada clase de activo tiene mecanismos, fuentes de rentabilidad y patrones de riesgo distintos. Sin reconocer esas diferencias, es fácil dar por iguales todas las opciones o, a la inversa, descartar una clase de activo solo por comprenderla poco. Ninguna de las dos actitudes es una buena base para pensar.
Este artículo presenta los cuatro grupos de instrumentos más habituales con los que se encuentra un principiante. La explicación se enmarca por completo en un enfoque educativo y conceptual, no como recomendación de elegir uno u otro. El objetivo es reforzar la comprensión, para que quien lo lea sepa reconocer de qué se habla cuando estos términos aparecen en las conversaciones financieras cotidianas.
Conceptos Clave
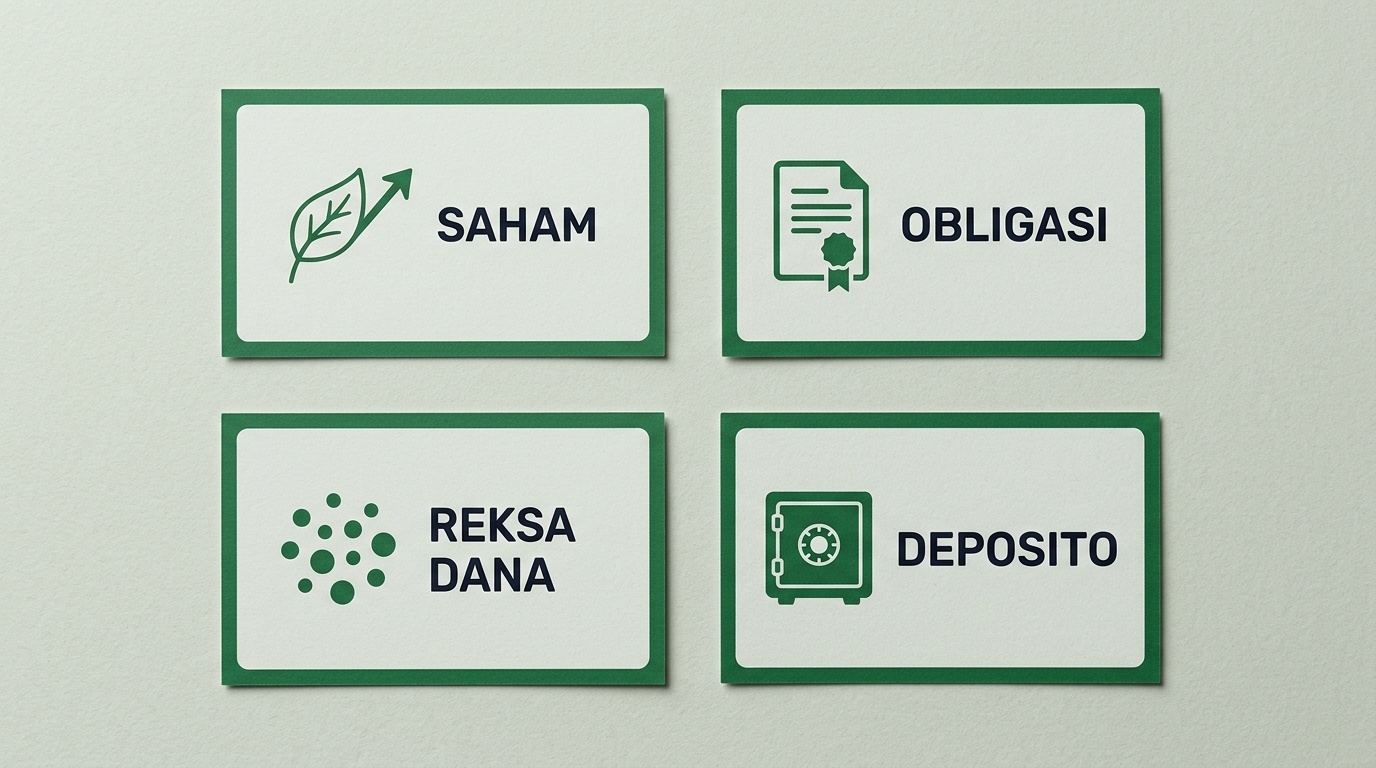
Existen cuatro grupos de instrumentos reconocidos habitualmente como punto de partida para conocer las clases de activos financieros. Cada uno tiene un carácter propio que debe entenderse como concepto independiente antes de compararlos entre sí.
Acciones (Renta Variable)
En términos conceptuales, una acción representa la propiedad de una pequeña parte de una empresa cotizada en bolsa. Quien posee una acción se convierte técnicamente en uno de los propietarios de esa empresa en una proporción muy pequeña, con los derechos y las obligaciones que acompañan a esa condición. Por eso las acciones suelen denominarse instrumentos de capital: representan una parte de la propiedad, no un préstamo.
El precio de una acción se forma conceptualmente mediante la interacción entre quienes desean vender y quienes desean comprar en el mercado. Cuando hay más interesados en comprar que en vender, el precio tiende a subir, y viceversa. Este mecanismo hace que el precio de las acciones fluctúe con el tiempo como reflejo de percepciones y valoraciones muy diversas.
En el marco del largo plazo, el valor de una acción está influido conceptualmente por el comportamiento de la empresa subyacente: su capacidad de generar beneficios, el potencial de crecimiento de su negocio y el reparto de dividendos, es decir, la parte del beneficio que se distribuye entre los accionistas. Entender esto como concepto ayuda a ver las acciones no como simples cifras que se mueven, sino como reflejo de una empresa real detrás de ellas.
Bonos (Deuda)
Un bono, o título de deuda, representa conceptualmente una relación distinta de la de las acciones. Si la acción es propiedad, el bono es préstamo. Quien posee un bono actúa, en concepto, como la parte que presta fondos al emisor, que puede ser el Estado o una empresa. A cambio, el emisor se compromete a devolver el principal en un momento determinado y a pagar una remuneración periódica mientras dure el préstamo.
Esa remuneración periódica se conoce conceptualmente como cupón. El cupón es el pago de intereses que recibe el tenedor del bono en intervalos determinados mientras el bono sigue vigente. El concepto de vencimiento, o maturity, es otro elemento importante: el momento en que termina el periodo del préstamo y el principal se devuelve conceptualmente a su titular.
En general, los bonos se distinguen según quién sea el emisor. La deuda pública, que en España se articula en instrumentos como las Letras, los Bonos y las Obligaciones del Estado, es emitida por el Estado. Los bonos corporativos los emiten las empresas para financiar las necesidades de su actividad. Esta diferencia de emisor se relaciona conceptualmente con el perfil característico de cada uno, y comprenderla forma parte esencial de la cultura financiera sobre los títulos de deuda.
Fondos de Inversión
Un fondo de inversión es conceptualmente un vehículo de inversión colectiva: un lugar donde muchas personas aportan dinero en común para que lo gestione un profesional denominado gestora o sociedad gestora. La idea de base es que, al reunir el capital de muchos partícipes, la gestión puede realizarla de forma más estructurada quien de verdad tiene experiencia en la materia. Para el principiante, este concepto se percibe a menudo como una manera de acercarse al mundo de la inversión sin tener que gestionar personalmente cada decisión.
En general, los fondos de inversión se agrupan en varias categorías según su perfil de riesgo y rentabilidad. Los fondos monetarios se sitúan conceptualmente en el extremo más estable, con poca variabilidad. Los fondos de renta fija se centran en instrumentos de deuda. Los fondos mixtos combinan varias clases de activos a la vez. Los fondos de renta variable, como su nombre indica, se concentran en acciones y, conceptualmente, presentan mayor fluctuación. Cada categoría tiene un carácter que debe entenderse según su propio perfil.
En el ecosistema de los fondos existe la figura del banco depositario, encargado conceptualmente de custodiar y administrar los activos de forma separada de la gestora. El valor de un fondo suele reflejarse en el valor liquidativo, que expresa el valor por participación en un momento dado. Comprender el concepto de valor liquidativo ayuda a leer la información de los fondos con mayor claridad.
Depósitos e Instrumentos del Mercado Monetario
El depósito es conceptualmente la forma más sencilla de conservar el dinero entre los instrumentos tratados aquí. Consiste en una imposición a plazo en un banco, con un vencimiento predeterminado y un tipo de remuneración fijo durante ese periodo. Su carácter ligado al tiempo y relativamente predecible hace que se utilice con frecuencia como punto de partida cuando alguien empieza a familiarizarse con la idea de destinar dinero a instrumentos financieros.
Como nota educativa, en España existe el Fondo de Garantía de Depósitos, que garantiza los depósitos en bancos hasta el límite vigente según la normativa. Esta información se ofrece únicamente como conocimiento general, no como asesoramiento financiero. Además de los depósitos, existen otros instrumentos del mercado monetario que conceptualmente se encuadran en el grupo de corto plazo y baja variabilidad, y que suelen presentarse como parte de la introducción a las clases de activos más estables.
Advertencia sobre los Riesgos
Cada grupo de instrumentos tratado tiene un perfil de riesgo y liquidez distinto, y esa diferencia debe entenderse antes de plantearse cualquier paso. Los instrumentos más estables suelen ofrecer movimientos de valor más predecibles, aunque con un potencial de crecimiento más moderado, mientras que los de mayor potencial de crecimiento acostumbran a llevar asociadas fluctuaciones más amplias. Ningún instrumento está libre de incertidumbre.
Conviene subrayar que no existe un instrumento adecuado para todo el mundo. La tolerancia a la incertidumbre, el plazo disponible y los objetivos financieros de cada persona son muy personales y difieren entre sí. Un instrumento que a alguien le parece apropiado no tiene por qué serlo para otra persona, aunque ambas lean la misma explicación. Esa diferencia de contexto personal es lo que impide generalizar las decisiones financieras.
Entender el mecanismo de un instrumento no equivale a estar preparado para invertir en él. La comprensión conceptual es la base, pero la preparación implica consideraciones mucho más amplias, incluida la situación financiera personal, el fondo de emergencia y los objetivos a largo plazo. Confundir ambas cosas puede llevar a sentirse preparado cuando en realidad aún se está en la fase de familiarización.
Dado que cada decisión es personal y conlleva consecuencias, conversar con un asesor financiero registrado y autorizado es un paso sensato antes de adoptar decisiones de carácter privado. Los materiales educativos como este artículo sirven para construir una comprensión inicial, mientras que las decisiones adaptadas a la situación de cada persona conviene tratarlas con profesionales competentes y autorizados.
Lecturas Complementarias
Para completar la comprensión de las clases de activos presentadas aquí, las dos lecturas siguientes aportan un contexto complementario.
- Cultura Financiera en la Inversión: Primeros Pasos para Construir Conocimiento — aborda cómo crear hábitos de estudio y un marco de pensamiento antes de conocer los instrumentos financieros en detalle.
- Definir Objetivos Financieros: la Base Antes de Empezar a Invertir — explica por qué formular objetivos claros es un cimiento esencial antes de considerar cualquier clase de activo.
Tras conocer el carácter de las distintas clases de activos, el siguiente paso es recorrer la ruta de aprendizaje organizada por etapas. Puede explorar la ruta de introducción para entender el orden más estructurado de los materiales, o hablar con el equipo de investigación si desea profundizar en algún concepto.