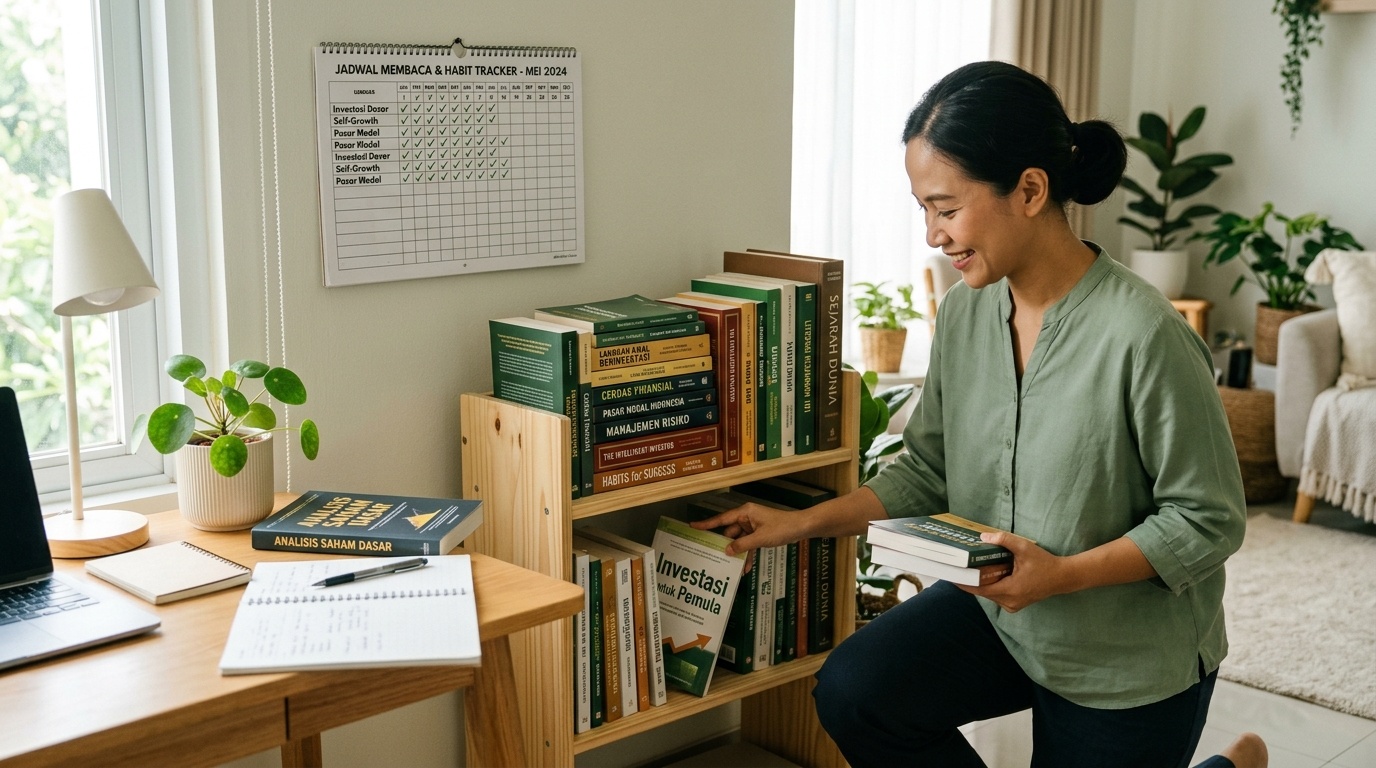
Contexto
En la sociedad española, la capacidad de entender las finanzas se interpreta a menudo en un sentido estrecho, como la habilidad de calcular o guardar dinero. Sin embargo, su significado es mucho más amplio: abarca la capacidad de leer información, comprender conceptos, sopesar opciones y ser consciente de los límites de cada decisión relacionada con el dinero. Este entendimiento no surge de golpe, sino que crece a través de un proceso de aprendizaje continuo.
Por eso el conocimiento financiero se entiende mejor como una destreza que se pule con el tiempo, no como un logro que se obtiene una vez y se da por cerrado. Igual que la lectura o el cálculo, se desarrolla con la experiencia y la práctica. Nadie llega a comprender las finanzas por leer un solo artículo, sino repitiendo, poniendo a prueba y ampliando el conocimiento de manera gradual.
Uno de los desafíos más notables en España es la distancia entre el acceso a los productos financieros y la comprensión real de los mismos. Hoy numerosos servicios están al alcance desde un dispositivo sencillo, pero esa facilidad de acceso no siempre va acompañada del entendimiento de su funcionamiento, sus beneficios y sus consecuencias. Los datos de cultura financiera que publican periódicamente la CNMV y el Banco de España reflejan esta brecha con bastante claridad.
Cuando el conocimiento financiero es todavía bajo, el impacto se nota hasta en las decisiones cotidianas. Alguien puede elegir un producto inadecuado para sus necesidades, quedar atrapado en costes que no comprende o dejarse tentar por promesas inverosímiles. Construir esa comprensión desde el principio no es, por tanto, una mera cuestión técnica, sino el bagaje necesario para decidir con más calma y conciencia a lo largo de toda la vida.
Conceptos Clave
Existen cuatro áreas principales que conforman un conocimiento financiero sólido para un principiante. Las cuatro se sostienen mutuamente y conviene desarrollarlas en paralelo, no una por una por separado.
Leer Estados Financieros Sencillos
Para el inversor minorista, los dos documentos más habituales son la cuenta de resultados y el balance. La cuenta de resultados muestra cómo una empresa obtiene ingresos y asume costes en un periodo, de modo que se aprecia si su actividad genera superávit o, por el contrario, déficit. El balance, por su parte, fotografía la posición financiera en un momento concreto: indica lo que la empresa posee, cuáles son sus obligaciones y qué parte corresponde a los propietarios.
Comprender conceptualmente ambos documentos ayuda a evaluar las empresas cotizadas con un modo de pensar más estructurado. En lugar de limitarse a observar el movimiento de las cifras, uno puede empezar a preguntarse de dónde proceden los ingresos y qué solidez tiene la estructura de deuda. Conviene subrayar que esta explicación es educativa, orientada a construir una forma de mirar, y no una instrucción para valorar una empresa concreta.
Para el principiante no hace falta entender de entrada cada línea de cifras. Basta con reconocer primero el esquema general y profundizar después en cada parte a medida que se gana confianza. El lenguaje de los estados financieros, aparentemente complejo al principio, resulta más familiar tras leerlo varias veces con paciencia.
Entender los Términos Financieros Básicos
Hay términos que aparecen con frecuencia en las conversaciones financieras y conviene comprender su significado desde el principio. El ratio PER, la relación entre el precio y el beneficio por acción, es una forma sencilla de expresar cuán cara o barata resulta una acción en relación con los beneficios que genera. La rentabilidad por dividendo, o yield, se refiere al retorno que proporciona un activo, normalmente expresado en porcentaje sobre el valor de la inversión.
El valor liquidativo, abreviado a menudo como VL o NAV, describe el valor por participación de un fondo de inversión una vez deducidas las obligaciones correspondientes. Esta cifra ayuda a entender cómo evoluciona el valor de la inversión con el tiempo. Por su parte, el dividendo es la parte del beneficio de la empresa que se reparte entre los accionistas como retorno de su propiedad.
Lo importante que hay que subrayar es que estos términos son herramientas para comprender, no señales para actuar. Entender el ratio PER no significa que haya que tomar una decisión determinada, sino estar en condiciones de leer la información con más claridad y espíritu crítico. Un buen dominio de la terminología reduce precisamente la probabilidad de malentendidos que desembocan en decisiones precipitadas.
Crear Hábitos de Estudio
La comprensión sólida nace del hábito, no del impulso momentáneo. Uno de los hábitos más útiles es seguir con regularidad fuentes de información fiables, como las publicaciones oficiales de la CNMV y del Banco de España, así como medios financieros consolidados y con una trayectoria clara. Estas fuentes suelen presentar la información con el contexto adecuado, en lugar de destacar solo una cara de la realidad.
Además de la lectura, aprovechar recursos educativos como simuladores o herramientas de aprendizaje también refuerza la comprensión sin presión. Este tipo de recursos permiten reconocer los conceptos en un entorno seguro, de modo que el entendimiento se forma a través de una experiencia directa de ensayo, no de actuaciones reales.
La clave de todo ello es la constancia, no la intensidad. Reservar un tiempo breve pero regular para estudiar da mejores resultados que sesiones largas y espaciadas. Poco a poco, el conocimiento construido de forma continua resulta mucho más duradero.
Evaluar las Fuentes de Información
No toda la información financiera que circula merece crédito. El contenido fiable suele ofrecer explicaciones equilibradas, aporta contexto y no oculta la incertidumbre existente. En cambio, el contenido engañoso se reconoce a menudo por varias señales recurrentes: promesas de resultados seguros, presión para actuar de inmediato y ausencia de credibilidad o de una trayectoria clara por parte de quien lo elabora.
Una manera sencilla de protegerse es acostumbrarse a contrastar la información. Al encontrar una afirmación, conviene compararla con otras fuentes independientes y fiables antes de extraer ninguna conclusión. Si un dato solo aparece en una fuente difícil de verificar, hay que redoblar la cautela.
Las fuentes oficiales desempeñan un papel esencial en este proceso. Las publicaciones de instituciones como la CNMV y el Banco de España pueden servir de referencia comparativa para juzgar si una información es coherente con el conocimiento generalmente aceptado. El hábito de remontarse a las fuentes oficiales es una de las manifestaciones más evidentes de una cultura financiera madura.
Advertencia sobre los Riesgos
En la era digital, la abundancia de información plantea un riesgo propio. El exceso informativo puede hacer que alguien se crea suficientemente informado cuando en realidad solo ha absorbido una parte pequeña e incompleta. La capacidad de filtrar y seleccionar se vuelve tan importante como la de acceder a la información misma.
Actuar sobre una comprensión incompleta siempre trae consecuencias. Las decisiones tomadas sin una base adecuada pueden generar costes, tanto en forma de pérdidas económicas como de tiempo desperdiciado. Por eso, reconocer que aún hay cosas que no se entienden es una actitud mucho más sensata que forzar conclusiones.
También es importante distinguir entre el contenido educativo y el contenido promocional o de asesoramiento. El contenido educativo busca construir comprensión de forma neutral, mientras que el promocional tiene el interés de impulsar una acción concreta. Ser consciente de esta diferencia ayuda al lector a situar cada información en el lugar que le corresponde.
Como cierre, todo lector debería verificar siempre antes de dar un paso. Ninguna decisión financiera merece tomarse únicamente a partir de un artículo educativo. Textos como este funcionan como punto de partida para comprender, no como base única para actuar.
Lecturas Complementarias
Para ampliar la comprensión tras conocer los fundamentos de la cultura financiera, los dos artículos siguientes pueden servir de próxima referencia.
- Entender el Riesgo de Inversión para Principiantes — repasa los distintos tipos de riesgo y cómo reconocer la tolerancia personal al riesgo, una dimensión muy individual.
- Instrumentos de Inversión Básicos: Guía de las Clases de Activos — presenta las distintas clases de activos desde un punto de vista conceptual para que el lector reconozca las características de cada una.
Tras entender por qué la cultura financiera es un bagaje inicial tan importante, el siguiente paso es recorrer los materiales de estudio organizados por etapas. Comience la ruta de introducción para seguir un itinerario de aprendizaje ordenado, o hable con el equipo de investigación si desea comentar cualquier aspecto en profundidad.