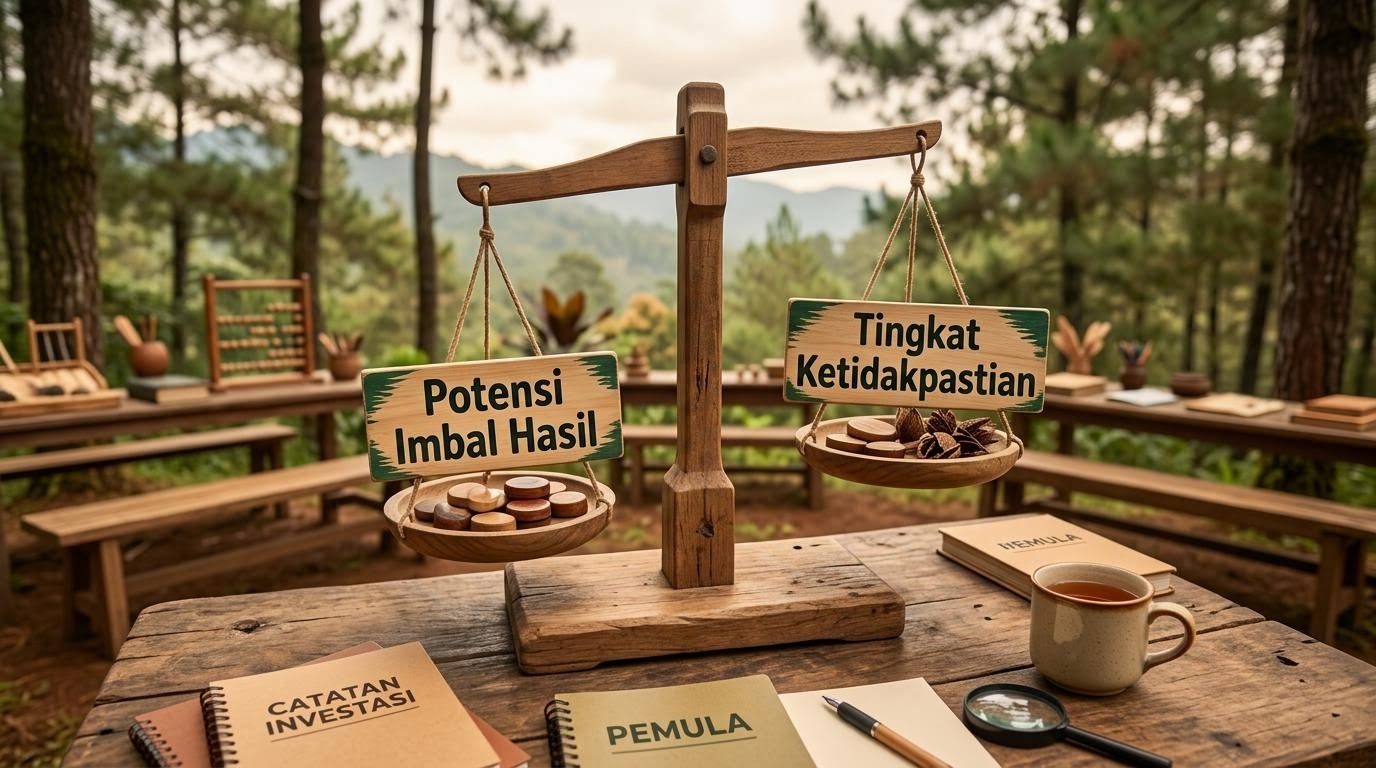
Contexto
El riesgo es un concepto central en todo el mundo de las finanzas. Ninguna decisión financiera está completamente libre de incertidumbre, desde las más simples, como dónde guardar el fondo de emergencia, hasta las más complejas sobre el reparto de una cartera a largo plazo. Precisamente por eso, la comprensión del riesgo es uno de los cimientos más cruciales que conviene construir antes de dar cualquier paso.
Lo interesante es que los principiantes suelen situarse en uno de los dos extremos frente al riesgo. Algunos le tienen tanto miedo que evitan toda forma de inversión salvo el ahorro tradicional, incluso cuando eso significa que el valor real de su dinero se reduce continuamente por la inflación. Otros lo subestiman porque se dejan influir por relatos que solo destacan el potencial de ganancia sin aportar el contexto completo.
Ambas actitudes extremas son problemáticas. Un miedo excesivo al riesgo puede impedir construir unas finanzas saneas a largo plazo. Subestimarlo en exceso puede conducir a decisiones que no se corresponden con la situación y los objetivos financieros reales. Una comprensión equilibrada y proporcionada de las distintas dimensiones del riesgo es un bagaje mucho más útil.
Este artículo presenta los distintos conceptos de riesgo en un marco educativo, no como guía para tomar decisiones financieras concretas. Su objetivo es ayudar al lector a desarrollar un modo de pensar más maduro al enfrentarse a la información sobre las distintas opciones financieras.
Conceptos Clave
Tipos de Riesgo más Conocidos
En la literatura financiera existen varias categorías de riesgo que se abordan habitualmente como parte de la formación básica. Comprender las diferencias entre ellas es importante, porque cada una opera con mecanismos distintos y exige también formas distintas de pensar para afrontarla.
El riesgo de mercado, o market risk, se refiere a la posibilidad de que el valor de un activo cambie a causa de los movimientos generales del mercado. Cuando la coyuntura macroeconómica sufre una sacudida, el valor de distintos tipos de activos puede verse afectado a la vez. Es un riesgo que no puede eliminarse por completo ni siquiera mediante la diversificación, porque su naturaleza es sistémica y afecta al mercado en su conjunto.
El riesgo de liquidez está relacionado con la facilidad para convertir un activo en dinero sin tener que aceptar un precio muy inferior a su valor razonable. Algunos activos se venden con rapidez, mientras que otros pueden requerir mucho tiempo para encontrar comprador u obligar a su propietario a aceptar un precio más bajo de lo esperado si la venta debe acelerarse.
El riesgo de inflación es el riesgo de que el crecimiento del valor del activo no compense el ritmo de subida general de los precios en la economía. Incluso cuando el valor nominal de un activo no cambia o sube ligeramente, el poder adquisitivo real de ese valor puede reducirse si la inflación avanza más deprisa. Es un riesgo que a menudo no se percibe directamente, pero que tiene un impacto acumulativo significativo a largo plazo.
El riesgo de crédito, o credit risk, es relevante sobre todo en los instrumentos de deuda, como los bonos. Es el riesgo de que la parte que recibe el préstamo no pueda cumplir sus obligaciones de pago, tanto de intereses como de devolución del principal. El nivel de riesgo de crédito varía según el perfil financiero y la capacidad de pago del deudor.
La Tolerancia al Riesgo como Dimensión Muy Personal
La tolerancia al riesgo es el concepto que describe cuánta incertidumbre y cuánta posible caída de valor puede aceptar una persona sin sentirse afectada emocionalmente ni verse forzada a tomar decisiones precipitadas. Esta dimensión es muy individual y no puede generalizarse entre personas.
La edad es uno de los factores que se comentan con frecuencia en el contexto de la tolerancia al riesgo. Quien es más joven dispone teóricamente de un horizonte temporal más largo para soportar las fluctuaciones a corto plazo, por lo que en general tiene más margen para asumir variabilidad. No obstante, este es solo un factor entre los muchos que deben considerarse.
La situación financiera global, incluida la existencia de un fondo de emergencia adecuado, la presencia de personas a cargo y la estabilidad de los ingresos, también influye enormemente en la incertidumbre que una persona puede soportar de forma realista. Quien cuenta con un colchón financiero sólido tiene objetivamente más capacidad de resistir las fluctuaciones que quien no dispone de reserva alguna.
Los objetivos financieros concretos también conforman el perfil de tolerancia al riesgo. El dinero destinado a necesidades inminentes requiere un enfoque distinto del que no se usará hasta dentro de décadas. Mezclar ambos objetivos sin tener en cuenta esta diferencia puede dar lugar a decisiones poco óptimas.
Capacidad de Riesgo frente a Apetito de Riesgo
Una de las distinciones conceptuales más útiles para entender el riesgo es la que existe entre la capacidad de riesgo y el apetito de riesgo. Ambos se confunden a menudo como si fueran lo mismo, cuando pueden diferir significativamente en una misma persona.
La capacidad de riesgo es la aptitud financiera objetiva de una persona para soportar pérdidas sin alterar sus condiciones financieras básicas. Viene determinada por factores como el nivel de ingresos, las obligaciones financieras, la disponibilidad de un fondo de emergencia y las necesidades de dinero a corto plazo. La capacidad de riesgo es una magnitud relativamente calculable de forma objetiva.
El apetito de riesgo, en cambio, es la comodidad psicológica de la persona ante la incertidumbre. Alguien puede tener objetivamente una alta capacidad de riesgo y, sin embargo, sentirse muy incómodo al ver fluctuar el valor de su cartera. Esa incomodidad puede empujar a decisiones emocionales que no se ajustan al plan a largo plazo ya elaborado. El desajuste entre capacidad y apetito de riesgo debe reconocerse y tenerse en cuenta al tomar cualquier decisión financiera.
Advertencia sobre los Riesgos
No existe ningún método ni enfoque capaz de eliminar la incertidumbre de las decisiones de inversión. Una comprensión profunda de los distintos tipos de riesgo es un paso muy valioso, pero no cambia el hecho de que nadie puede conocer con certeza el valor futuro de los activos.
La relación entre un mayor potencial de rentabilidad y un mayor nivel de riesgo es un concepto contrastado durante décadas en toda clase de condiciones de mercado. La afirmación de que un instrumento ofrece un potencial de rentabilidad muy alto y, a la vez, está libre de variabilidad debe recibirse con un escepticismo firme y crítico.
Los datos históricos sobre el comportamiento de un activo o de una clase de activos son información útil para entender el contexto, pero no pueden servir de base para proyectar directamente el rendimiento futuro. Las condiciones económicas, la regulación y otros factores cambian constantemente, de modo que los patrones del pasado no se repetirán automáticamente en el futuro. Comprender los límites de los datos históricos es parte esencial de una cultura financiera madura.
Lecturas Complementarias
Para ampliar la comprensión del riesgo en un contexto más práctico y conectado con el concepto de cartera, los dos artículos siguientes ayudan a completar la perspectiva construida en este.
- Asignación de Activos: Por Qué Importa Repartir la Inversión entre Distintas Clases de Activos — aborda cómo se aplica la comprensión de las clases de activos y sus características de riesgo en un reparto de cartera estructurado.
- Cultura Financiera en la Inversión – Primeros Pasos — ofrece una hoja de ruta más amplia sobre cómo desarrollar la capacidad de leer y evaluar la información financiera por cuenta propia, incluida la relativa al riesgo.
Comprender el riesgo en su conjunto es uno de los pasos más valiosos que puede dar antes de entrar con mayor seriedad en el mundo de las finanzas. Para continuar su aprendizaje de forma estructurada, comience la ruta de introducción disponible. Si desea aclarar algún aspecto del riesgo u otro tema financiero, nuestro equipo está dispuesto a conversar: hable con el equipo de investigación para resolver sus dudas.